Moto, scooter · À chacun sa route

Assurance moto : la liberté de rouler,
bien accompagné.

Pilote, équipement, vol : comparez pour votre moto. Vérifiez la protection du pilote, les conditions de vol, les équipements couverts, les franchises et l’assistance.

Étude initiale non facturée. Sans engagement.

Votre moto. Votre pratique.
Un conseil qui part de vous.

Une motarde fait une pause près de sa moto garée, face à un paysage de collines.
Au quotidien ou pour s’évader.
La route se prépare aussi ici.
Des garanties expliquéesLe pilote au cœur du choixUn accompagnement humain

Comprendre avant de choisir

Une moto, plusieurs façons
de la protéger.

L’assurance moto tient compte de votre véhicule, de vos usages et des garanties prévues par le contrat.

Nous vous aidons à faire le tri entre l’essentiel et le superflu, à votre rythme et sans vous presser.

Le socle obligatoire

Au tiers

La responsabilité civile indemnise les autres lorsque vous leur causez un dommage avec votre deux-roues.

  • Les dommages aux tiers sont couverts.
  • Les dégâts de votre propre moto ne le sont pas par cette seule garantie.

La question à se poserQuel coût de réparation pourrais-je assumer moi-même ?
Une couverture intermédiaire

Tiers + vol et incendie

Des garanties pour le véhicule complètent le socle au tiers, selon les événements prévus au contrat.

  • Le vol et l’incendie sont à examiner.
  • Les exigences antivol et la valeur d’indemnisation font la différence.

La question à se poserOù ma moto stationne-t-elle, de jour comme de nuit ?

Des dommages plus largement couverts

Tous risques

La garantie dommages tous accidents peut couvrir votre moto même lors d’un accident responsable ou d’une chute seul.

  • Vérifiez les événements couverts et la franchise.
  • La protection corporelle du pilote reste à lire séparément.

La question à se poserComment protéger la valeur de ma moto dans la durée ?

Ces trois niveaux sont des repères de lecture. Leur composition varie selon les assureurs. « Tous risques » ne signifie pas que toutes les situations sont couvertes.

Approfondir le choix entre tiers et tous risques

Les garanties en pratique

Au-delà du nom de la formule,
regardons les détails.

Chaque garantie compte différemment selon votre vie. Nous les examinons avec vous, sans raccourci.

Responsabilité civile obligatoire

La responsabilité civile est obligatoire : elle indemnise les dommages causés aux tiers dans les conditions prévues.

Un piéton, un passager ou un autre véhicule peuvent être concernés. Vos propres blessures et les dégâts de votre moto relèvent d’autres garanties.

À distinguerLes autres, votre moto
et vous.

Dommages et vol selon formule

Le vol et les dommages nécessitent une lecture attentive des événements couverts, des protections exigées et des franchises.

Comparez la valeur retenue après un sinistre : valeur du véhicule au jour du dommage ou autre base prévue. Pour le vol, demandez les conditions exactes et les justificatifs à conserver.

À vérifierL’antivol exigé
et l’indemnisation.

Équipement et assistance selon contrat

Les équipements du pilote, les accessoires de la moto, l’assistance et leurs limites peuvent relever de garanties distinctes.

Casque, blouson, airbag, top-case : identifiez ce qui est assuré, dans quelles circonstances et jusqu’à quel montant. Pour l’assistance, regardez notamment la distance minimale au domicile en cas de panne.

À séparerL’équipement porté
et les accessoires fixés.

Le bon réflexe : ne comparez pas seulement des intitulés. Vérifiez aussi les plafonds, délais, exclusions, franchises et services associés.

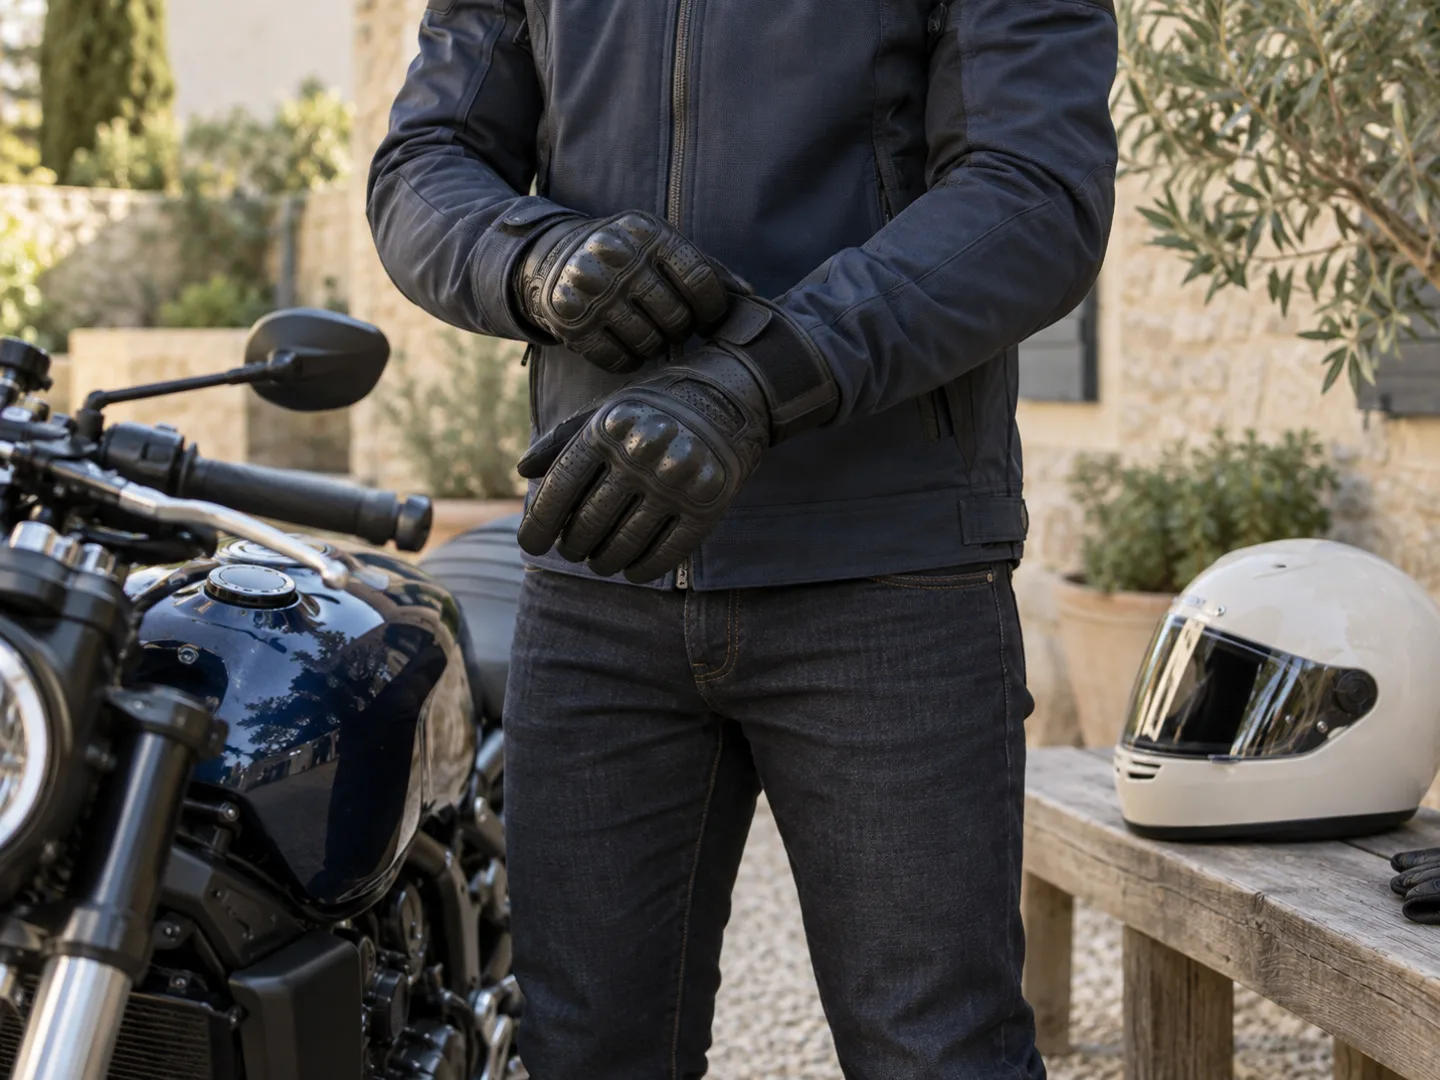
Un motard ajuste ses gants de protection, près de son casque intégral et de sa moto à l’arrêt.
Le premier équipement à choisir ? Une protection pensée pour vous.

Et vous, dans tout ça ?

Bien assurer la moto.
Penser aussi au pilote.

La garantie corporelle du conducteur peut intervenir si vous êtes blessé dans un accident responsable ou sans tiers identifié. Elle mérite une lecture à part entière, quelle que soit la formule choisie.

Ce qui est indemnisé
Les préjudices couverts, le plafond et les modalités prévues en cas d’invalidité ou de décès.
À partir de quel seuil
Le niveau d’atteinte corporelle éventuellement requis pour déclencher certaines prestations.
Qui est protégé
Vous, mais aussi un conducteur occasionnel si les conditions de la garantie le permettent.
Faire le point sur ma protection

Votre moto, votre pratique

Quatre réflexes avant de choisir.

Le contrat doit correspondre à ce que vous faites réellement de votre deux-roues, du trajet quotidien à la sortie du week-end.

Décrire les bons trajets

Loisirs, domicile-travail, déplacements professionnels : précisez l’usage et les conducteurs. Une évolution de votre pratique mérite un échange avec l’assureur.

Anticiper le stationnement

Rue, cour ou garage : indiquez la situation réelle. Conservez les justificatifs des protections antivol demandées et vérifiez les conditions pour la nuit.

Regarder le reste à charge

Une cotisation plus basse peut s’accompagner d’une franchise plus élevée. Lisez son montant et son mode de calcul pour chaque garantie.

Préparer l’imprévu

Panne près de chez vous, remorquage, retour du passager : vérifiez les services d’assistance, leur périmètre et la procédure à suivre.

Lire le guide vol, équipement et accessoires

Le conseil Oxylians

Choisir sans
se perdre.

Une conversation utile vaut mieux qu’un tableau illisible. Notre équipe analyse les solutions, explique les garanties et accompagne votre choix. Elle commence par vos besoins, pas par un produit à placer.

Échanger avec un conseiller

Des explications simples. Un choix qui reste le vôtre.

  1. Votre expérience et votre permis

    Permis, ancienneté, usage quotidien ou loisir : nous partons de votre pratique réelle et de votre expérience.

  2. Le véhicule et ses conditions de stationnement

    Nous examinons la moto, sa valeur, son stationnement et les protections antivol demandées par le contrat.

  3. Les exclusions, franchises et équipements couverts

    Nous séparons dommages, vol, équipement du pilote, accessoires et assistance pour rendre les limites visibles.

Les réponses utiles

Vos questions,
en toute simplicité.

Un bon choix commence souvent par une question bien posée. Si la vôtre n’est pas là, un conseiller vous répond.

Poser ma question
Faut-il assurer une moto qui reste au garage ?

Oui, une moto en état de circuler doit rester assurée au minimum en responsabilité civile, même si vous ne l’utilisez pas ou si elle stationne dans un garage privé. Un usage saisonnier peut être étudié avec l’assureur, mais l’hivernage ne permet pas de supprimer automatiquement toute couverture. Faites préciser les garanties maintenues pendant cette période.

Quels besoins déclarer pour mon assurance moto ?

Votre moto, votre expérience, votre permis, vos trajets et votre stationnement donnent une base utile à l’échange. Précisez les conducteurs habituels, le kilométrage, les équipements ajoutés et les protections déjà détenues. Distinguez les déplacements privés, les trajets domicile-travail et les déplacements professionnels. Répondez exactement aux questions de l’assureur et signalez les changements de situation.

L’assurance tous risques protège-t-elle aussi le pilote ?

Le nom de la formule ne suffit pas pour le savoir. Vérifiez la présence d’une garantie corporelle du conducteur, son plafond, les préjudices pris en charge et le seuil d’intervention éventuel en cas d’invalidité. La responsabilité civile couvre les dommages causés aux autres ; elle n’indemnise pas, à elle seule, les blessures du conducteur responsable.

Quels documents lire avant de choisir ?

La notice, les conditions contractuelles et le document d’information permettent de vérifier ce qui est proposé. Ajoutez le devis, le tableau des garanties et les conditions particulières. Pour préparer l’étude, réunissez votre permis, les informations de la carte grise et votre relevé d’information si vous avez déjà été assuré. Les justificatifs demandés dépendent de votre situation.

Les exclusions comptent-elles vraiment ?

Oui. Elles précisent les situations qui ne relèvent pas de la garantie ; demandez-les avant de décider. Pour une moto, examinez notamment les clauses concernant le permis, les modifications du véhicule, l’usage sur circuit, le prêt du guidon et les obligations antivol. Une formule tous risques comporte elle aussi des limites : demandez une explication écrite pour tout point ambigu.

Permis A2 ou scooter 125 : que faut-il vérifier ?

Commencez par vérifier que votre titre de conduite et, lorsque c’est nécessaire, votre formation permettent de conduire le véhicule concerné. Déclarez sa puissance réelle et son éventuel bridage, ainsi que votre expérience. L’acceptation du risque, les garanties et le tarif dépendent de l’assureur : obtenir un permis ne signifie pas qu’une formule donnée est automatiquement accessible.

Puis-je prêter ma moto à un proche ?

Relisez la clause de prêt de guidon avant de confier la moto. Le contrat peut limiter les conducteurs autorisés ou prévoir une franchise plus élevée. Vérifiez aussi que votre proche dispose du permis adapté et que la protection corporelle du conducteur s’applique à sa situation. Si le prêt devient habituel, informez l’assureur pour adapter la déclaration.

Puis-je prendre le temps de comparer ?

Oui. Une comparaison utile consiste à mettre les garanties sur la même base et à conserver les documents. Regardez la cotisation annuelle, les franchises par garantie, la valeur retenue pour la moto, la protection du pilote et l’assistance. Nous vous aidons à rendre ces différences lisibles ; le choix reste le vôtre. Prévoyez une couverture effective avant d’utiliser le véhicule.

Faites le premier pas

Parlons de votre deux-roues.
Et de votre prochaine route.

Décrivez-nous simplement votre besoin. Nous vous aidons à regarder les bonnes garanties, au bon moment.

Être rappelé pour ma moto

Étude gratuite et sans engagement