Vos trajets, vos projets

L’assurance auto,
pensée pour
votre quotidien.

Les trajets de tous les jours, les départs en week-end, une nouvelle voiture… Nous comparons les garanties et vous aidons à choisir une assurance adaptée à votre véhicule et à votre façon de conduire.

Étude gratuite · Sans engagement · Avec un conseiller

Une voiture bleu nuit stationnée sur une aire dégagée, face à un paysage de campagne.
À vos côtés, sur la route.Votre véhicule et ses conducteurs, bien compris.
Une étude selon votre usage Des garanties et franchises expliquées Un conseiller pour vous accompagner

Trois niveaux pour se repérer

Au tiers ou tous risques,
trouvons le bon équilibre.

La responsabilité civile est le minimum obligatoire. Au-delà, le choix dépend de la valeur de votre voiture, de son usage et des frais que vous pourriez avoir à supporter après un sinistre.

Les noms des formules donnent un repère. Le détail du contrat fait la différence.

Le socle de protection

L’assurance au tiers

Elle repose sur la responsabilité civile, pour les dommages causés à autrui. Votre véhicule n’est pas couvert pour ses propres dommages par cette seule garantie. Des protections complémentaires peuvent être proposées.

La question à se poserQuelle part du risque sur ma voiture puis-je conserver ?

Des garanties en plus

La formule intermédiaire

Souvent appelée « tiers étendu », elle ajoute des garanties comme le vol, l’incendie ou le bris de glace selon le contrat. Son contenu varie d’un assureur à l’autre et mérite une lecture précise.

La question à se poserQuels événements voudrais-je couvrir en priorité ?

Une couverture plus étendue

L’assurance tous risques

Elle inclut généralement les dommages tous accidents, notamment en cas d’accident responsable, dans les limites prévues. Le terme « tous risques » ne supprime ni les exclusions ni les franchises.

La question à se poserComment serais-je indemnisé si ma voiture était endommagée ?

Dans chaque formule, regardez aussi la protection corporelle du conducteur et l’assistance : leur niveau ne se déduit pas du seul intitulé.

Comprendre les différences

Les garanties en pratique

Votre voiture.
Et surtout, vous.

Protéger un véhicule, les personnes à bord et votre mobilité répond à des besoins différents. Voici les six points que nous examinons pour comparer votre assurance auto.

01

Responsabilité civile

C’est le socle obligatoire de l’assurance auto. Elle indemnise les dommages corporels et matériels causés à autrui, notamment aux passagers. Elle ne couvre pas, à elle seule, vos propres blessures ni les dégâts de votre voiture.

À vérifierDommages à autrui · Passagers · Usage déclaré

02

Protection du conducteur

Cette garantie peut indemniser vos dommages corporels après un accident, y compris lorsque votre responsabilité est engagée, dans les conditions du contrat. Relisez les préjudices pris en compte, les seuils d’intervention et les plafonds.

À vérifierPréjudices couverts · Seuils · Plafonds

03

Dommages à votre véhicule

Distinguez les dommages collision des dommages tous accidents. Les conditions peuvent changer si vous êtes responsable, si aucun tiers n’est identifié ou si le véhicule est endommagé seul. La franchise et la valeur retenue restent essentielles.

À vérifierCirconstances · Responsabilité · Indemnisation

04

Vol, incendie et événements naturels

Vérifiez les circonstances de vol reconnues, les protections exigées et la couverture en cas d’incendie ou d’intempéries. Les effets personnels transportés et les accessoires peuvent relever de garanties distinctes. Certains événements obéissent à un régime particulier.

À vérifierAntivol · Accessoires · Événements garantis

05

Bris de glace

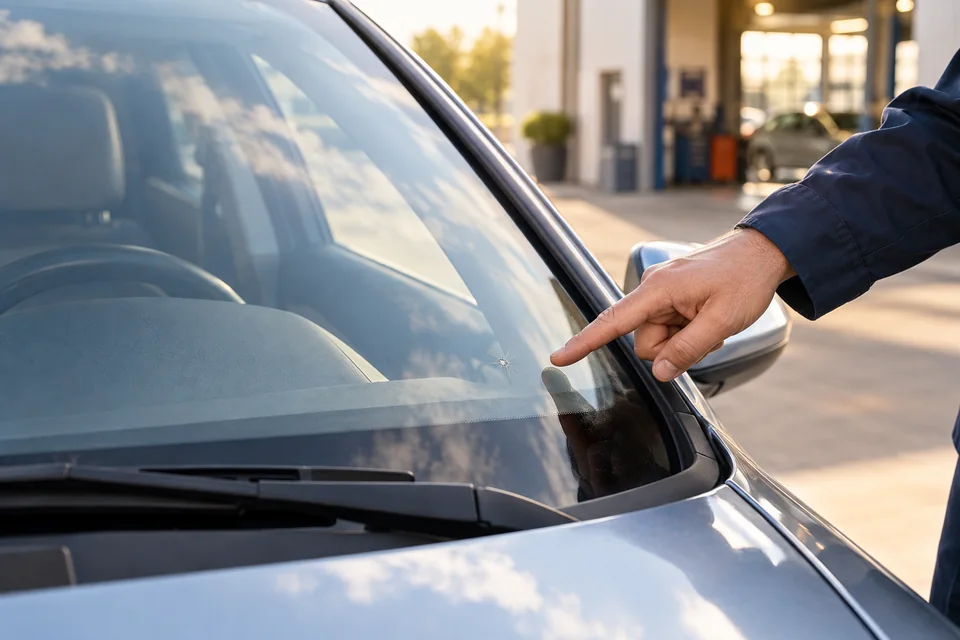
Le pare-brise, les vitres latérales, la lunette arrière, les optiques ou le toit vitré ne sont pas toujours couverts de la même façon. Comparez la liste des éléments assurés et les franchises de réparation ou de remplacement.

À vérifierVitrages inclus · Réparation · Remplacement

06

Assistance et véhicule de remplacement

Panne ou accident, près de chez vous ou loin du domicile : regardez quand le dépannage intervient. L’assistance à 0 km, le remorquage et le prêt d’un véhicule ont leurs propres conditions, limites et durées.

À vérifierDistance · Motif d’immobilisation · Durée

Le bon réflexe : vérifiez les garanties réellement incluses, leurs exclusions et les franchises. Pour une voiture électrique ou hybride, interrogez aussi la couverture de la batterie, des câbles et du dépannage en cas de panne d’énergie.

Comparer au-delà de la cotisation

Un devis se compare.
Une indemnisation se comprend.

Le prix annuel ne raconte pas tout. Une franchise plus élevée ou une valeur de remboursement différente peut changer ce qui reste à votre charge après un accident.

La franchise
C’est la part qui peut rester à votre charge lors d’un sinistre garanti. Son montant peut varier selon la garantie ou le conducteur au volant.
La valeur du véhicule
Valeur déterminée après expertise, valeur d’achat ou autre base contractuelle : vérifiez la méthode prévue, ses conditions et sa durée d’application.
Votre mobilité
Un véhicule de remplacement n’est pas systématique. Relisez les motifs d’immobilisation couverts, la catégorie proposée et la durée de mise à disposition.
Faire relire mes garanties
Un couple prépare son départ et range un sac dans le coffre de sa voiture stationnée.
Une assurance qui tient compte de votre vraie vie.

Le conseil Oxylians

Partons de vos habitudes.
Avançons ensemble.

Petits trajets, route quotidienne, voiture partagée dans le foyer : votre façon de conduire donne du sens à la comparaison. Notre rôle est de vous aider à poser les bonnes questions.

  1. Votre véhicule et son usage

    Kilométrage, trajets domicile-travail ou professionnels, stationnement, achat ou location : nous précisons les risques à déclarer.

  2. Les conducteurs et leur historique

    Conducteur principal, conducteurs secondaires, permis, relevé d’information et bonus-malus permettent de préparer une étude cohérente.

  3. Des propositions expliquées

    Nous rapprochons garanties, franchises, assistance et conditions d’indemnisation. Vous relisez les documents, puis choisissez à votre rythme.

Parler de mon assurance auto

Vos questions

Avant de prendre la route,
faisons le point.

Un premier contrat, une nouvelle voiture ou l’envie de changer d’assureur ? Ces repères vous aident à préparer votre démarche.

Poser ma question
Faut-il assurer une voiture qui ne roule pas ?

Une voiture en état de circuler reste soumise à l’obligation d’assurance, même si elle roule peu ou stationne dans un garage privé. La responsabilité civile constitue le minimum requis. Une immobilisation temporaire ne suffit donc pas à supprimer cette obligation. Si le véhicule est définitivement hors d’usage, faites vérifier votre situation avant de modifier ou de résilier le contrat.

Comment est calculé le prix de mon assurance auto ?

Le tarif tient notamment compte du véhicule, de son usage, des conducteurs, du lieu de stationnement et de l’historique de sinistres. Le coefficient de bonus-malus intervient aussi dans le calcul, mais il ne détermine pas à lui seul la cotisation. Pour comparer des devis, conservez les mêmes déclarations, puis rapprochez les garanties, franchises, plafonds et services proposés.

Quels documents préparer pour un devis auto ?

Préparez le certificat d’immatriculation du véhicule, le permis de conduire et, si vous avez déjà été assuré, votre relevé d’information. Celui-ci retrace notamment les conducteurs, les sinistres et le coefficient de bonus-malus. Précisez aussi votre kilométrage, vos trajets, le stationnement habituel et la date de début souhaitée. Selon votre situation, d’autres justificatifs peuvent être demandés.

Puis-je prêter ma voiture à un proche ?

Le prêt du volant dépend des conditions de votre contrat. Vérifiez les conducteurs autorisés, les éventuelles restrictions liées à l’ancienneté du permis et les franchises spécifiques. La personne qui conduit doit détenir un permis valide pour le véhicule. Si un proche utilise régulièrement la voiture, signalez-le à l’assureur afin que les déclarations correspondent à l’usage réel.

Quelle assurance auto choisir pour un jeune conducteur ?

Le statut de conducteur novice dépend notamment de l’ancienneté du permis et de l’historique d’assurance, pas seulement de l’âge. Une surprime peut s’appliquer. Pour choisir, comparez la protection corporelle du conducteur, les franchises et l’assistance, en tenant compte de la valeur du véhicule. Déclarez correctement le conducteur principal et indiquez, le cas échéant, la conduite accompagnée.

Comment changer d’assurance auto après un an ?

Pour un contrat souscrit à titre personnel, vous pouvez résilier sans frais après la première année. Le nouvel assureur effectue les formalités auprès de l’ancien pour maintenir la couverture obligatoire. La résiliation prend effet un mois après réception de la demande. Avant le changement, faites confirmer les garanties, les conducteurs déclarés et la date de prise d’effet de votre nouveau contrat.

La suite commence par un échange

Vos projets vous emmènent loin.
Parlons de votre protection.

Présentez-nous votre voiture, vos trajets et vos priorités. Un conseiller vous accompagne pour préparer une comparaison claire et personnalisée.

Demander mon étude gratuite Sans engagement.